Cae la vieja guardia: los gigantes de las telecomunicaciones españoles redefinen el campo de batalla
La reciente oleada de fusiones y adquisiciones ha transformado por completo el panorama de las telecomunicaciones españolas, dejando poco parecido con la familiar rivalidad de Movistar, Vodafone y Amena de principios de los 2000.
Imagen generada con IA
Durante años, el mercado español de las telecomunicaciones fue un campo de batalla relativamente predecible, dominado por una jerarquía clara: Movistar de Telefónica, Vodafone y la entonces Amena, que se renombró como Orange en 2006. Recordamos con cariño la marca verde de Amena antes de su transformación en Orange, y las feroces campañas de marketing que marcaron la década. En 2007, Movistar lideraba cómodamente con 22 millones de clientes, seguido por Vodafone con 14,6 millones y Orange con 11,1 millones, según The Register. Ese año incluso se abrió una investigación de la Comisión de Competencia por supuesta fijación de precios entre estos tres gigantes, un testimonio de su consolidado control del mercado.
Saltamos al presente, 7 de octubre de 2026, y ese paisaje familiar ha sido completamente redibujado. Las fusiones y adquisiciones de 2024 y 2025 no solo han cambiado las cuotas de mercado; han reconfigurado fundamentalmente la propia naturaleza de la competencia, creando un mercado irreconocible con respecto a los años 2000. Estamos asistiendo al nacimiento de nuevos gigantes, a la recalibración de actores de larga trayectoria y a un cambio drástico en las prioridades estratégicas.
MasOrange: un nuevo coloso toma el trono
El terremoto más significativo en el mercado español de las telecomunicaciones ha sido la fusión definitiva de Orange y MásMóvil en 2024, dando a luz a MasOrange. Esta nueva entidad no solo ha barajado las cartas; ha creado efectivamente un nuevo líder del mercado. MasOrange cuenta ahora con más de 37 millones de líneas, abarcando tanto móvil como banda ancha, estableciéndose como el principal operador en España por número de clientes, con una cuota de mercado que supera el 40%. Esta escala también se traduce en una huella de red inigualable, liderando en cobertura FTTH con más de 29 millones de hogares y una sólida conectividad 4G (98%) y 5G (más del 80%) en más de 2.500 municipios. Esta entidad colosal no se trata solo de números brutos; ahora está en una posición para dictar términos y dar forma al futuro del mercado, como lo demuestra su compromiso de invertir más de 200 millones de euros solo en el País Vasco durante los próximos tres años. Este cambio también redefine el concepto de 'los tres grandes', ya que MasOrange se distingue ahora, dejando a sus rivales históricos para adaptarse a su inmensa sombra.
Vodafone: la era Zegona y una lucha por la relevancia
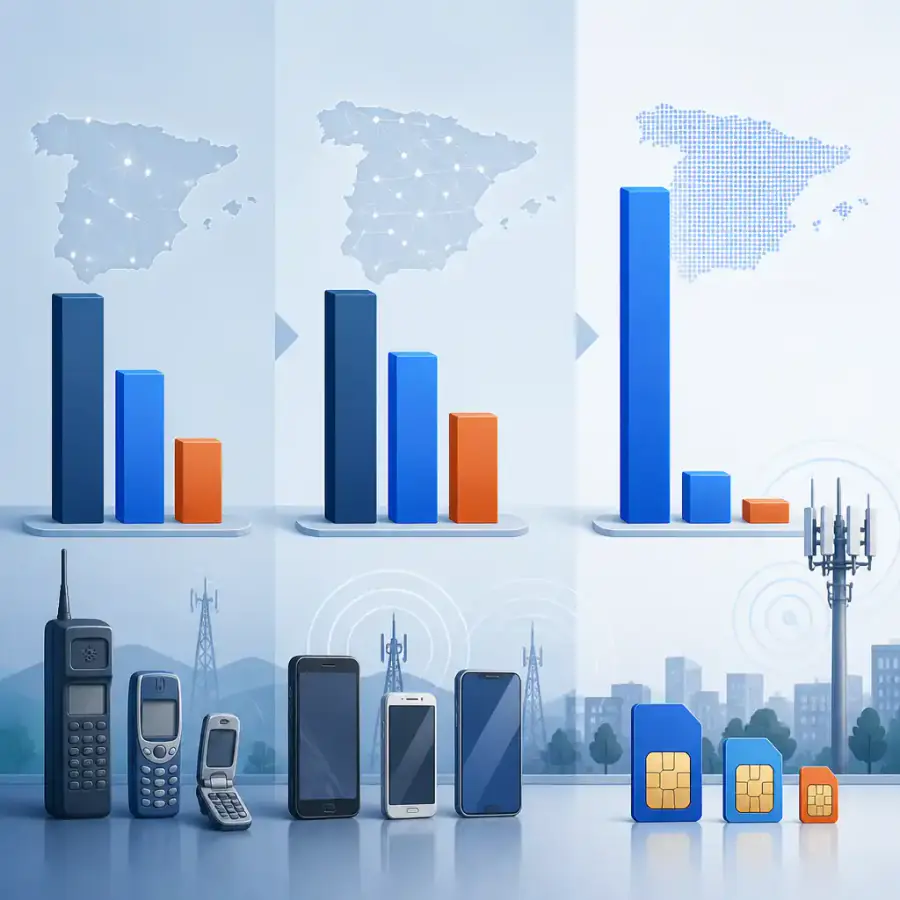
El viaje de Vodafone, de una fuerza dominante en los años 2000 –liderando en clientes 3G en 2007 con 2,9 millones de usuarios frente a los 1,49 millones de Movistar, según informó ABC– a su estado actual bajo Zegona Communications es una historia de reposicionamiento estratégico. La adquisición de Vodafone España por parte del fondo británico por 5.000 millones de euros, cerrada definitivamente en 2024, sitúa al operador en una fase única, casi de transición. El objetivo declarado de Zegona es aumentar la rentabilidad de Vodafone para una futura venta, una estrategia que a menudo implica movimientos agresivos a corto y medio plazo.
Esta nueva Vodafone, que posee alrededor del 16% del mercado de banda ancha fija y el 22% en telefonía móvil, es ahora el tercer operador, significativamente más pequeño que MasOrange y Movistar. Zegona incluso intentó asegurar la transferencia de clientes de la fusión Orange-MásMóvil para reforzar su posición, argumentando que Vodafone sería
Sigue leyendo
Aún no hay temas: abre el primero.
Más noticias
Tuenti: El ocaso del "Facebook español" transformado en operador
Desde ser la red social dominante para los jóvenes españoles hasta su absorción como marca móvil por Telefónica, la trayectoria de Tuenti es un espejo de la evolución del sector digital y telecomunicaciones en España.
MásMóvil: El adiós del David que se convirtió en Goliat para el sector telco español
Desde un OMV humilde en 2006, MásMóvil reescribió las reglas del juego del sector telco, forzando una fusión con Orange que ya culminó en su absorción total.
¿Adiós al 'roaming'? Un triunfo con letra pequeña en pleno 2026
La Unión Europea erradicó en 2017 los sobrecostes de itinerancia que lastraron las facturas durante años, pero el fin del roaming no ha sido total, dejando en evidencia la persistencia de barreras en ciertos países.
El adiós de la red Yoigo: ¿el fin de un pionero o la consolidación inevitable?
Yoigo irrumpió en 2006 como el cuarto operador que forzó el low-cost, pero su infraestructura se apaga para integrarse en MásOrange, concentrando el mercado.